年报解读 | 香江控股 转型成效初显,持续发展承压
随着房地产行业进入深度调整期,房企的年报成为观察其战略定力与生存韧性的关键窗口。香江控股(600162.SH)近期发布的年报显示,公司在房地产开发经营主业之外,商贸物流与家居卖场等转型业务开始贡献正向利润,但整体营收与利润的下滑、债务结构的压力,仍揭示出企业持续发展面临的挑战。
一、业绩概览:营收净利双降,转型业务成亮点
报告期内,香江控股实现营业收入约34.5亿元,同比下滑26.3%;归母净利润约1.2亿元,同比下降42.7%。核心的房地产开发经营业务收入约28.7亿元,同比减少30.1%,主要因项目结转规模缩小及销售均价承压。
不过,转型板块表现相对亮眼。其中,商贸物流运营收入约4.2亿元,同比增长8.6%,毛利率提升至52%;家居卖场运营收入约1.6亿元,同比增长11.2%。来自租金、管理费等经常性收入占比由上年的不足15%提升至约18%,显示香江控股“去地产化”的努力初见成效,经营性物业的现金流稳定性开始对冲开发业务的波动。
二、开发业务承压:销售滞缓,土储收缩
房地产开发经营仍是香江控股的主要收入来源,却也是当下最大的经营压力来源。
销售端,全年实现签约销售额约36.8亿元,同比下降31.4%,去化率仅54%,低于行业平均水平。长三角及大湾区部分三四线城市项目面临需求不足与价格竞争,以价换量效果有限。
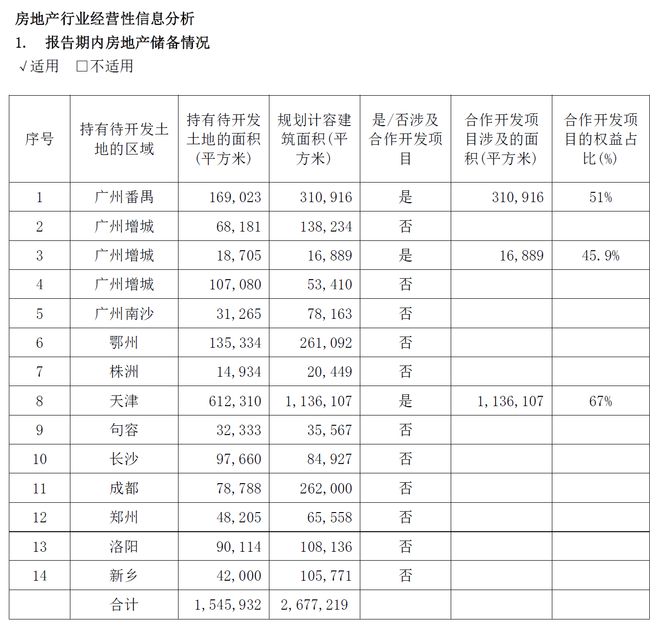
拿地端,公司全年无新增土地储备,期末土储规划建面降至约410万平方米,较去年减少约18%。主动收缩投资固然避免进一步消耗现金,但也意味着未来可结转规模将持续降低。截至报告期末,已售未结资源约62万平方米,同比减少27%,预示后续开发收入下滑压力仍未到底。
三、转型路径:双轮驱动,重点盘活存量资产
面对开发天花板的逼近,香江控股将战略从“住宅开发为主”转向“开发+运营”双轮驱动,围绕以下两个方向推进。
商贸物流运营: 以长沙、沈阳等地的香江商贸城为核心,通过优化业态组合、引入直播电商供应链及城市配送企业,2023年平均出租率提升4个百分点至87%;公司另探索“物流+产业”模式,在广州、成都落地智慧仓储试点,但资本开支需求较大。
家居卖场运营: 通过与全国性家居连锁品牌合作、打造设计师集合店等,实现出租率稳定在91%,并进行轻资产管理输出试点。由于家居消费恢复滞后,板块利润贡献仍然薄弱。
四发展瓶颈:财务与资产结构双重约束
经营活动现金流量净额约6.1亿元,虽然保持为正,但同比减少22%,主要由于销售回款减少和租金收入增长的抵消有限。期末有息负债约126亿元,资产负债率依旧处于73%的高位,剔除预收账款后的真实负债率超过70%,融资压力未见明显缓解。
流动性层面,货币资金约23亿元,其中受限资金约7亿元;而一年内到期的有息负债约41亿元,现金短期债务比不足0.5倍,存在明显的期限错配与再融资压力。
存货中开发产品同比增加12%,部分三四线项目去化周期超过30个月;投资性房地产受租金收入预期谨慎影响,公允价值有一定下行,压缩了通过资产处置或融资实现的溢价空间。
五、与展望:U型拐点能否更快到来?
整体而言,香江控股年报展现了典型的“过渡期”特征:开发主业无可避免地萎缩,但尚未能撑起足够新利润引擎;多元化尝试的量级仍然相较小。为快速走出U型框架,公司可能需要:加速剥离滞重三四线项目以回笼现金;继续提高商贸物流运营资金效率,并尽早将家居卖场的数字化交易产生实质增益;寻找具备适配度的资产管理合作方处理投资物业,真正达成从开发商向资产运营方的定位补齐。
回到核心认识——受益非住宅经常性收入修复到抵消转型周期后,香江控股才有超越一年盈亏转向更持续经营模式的可见前提。行业调依然和资金期待给了公司时间红利,不过在增速和规模更极致缩量的未来五年道路上,《退而复进》将考验来自开发经营经验能否同步于转型脚步的下一个拐点节点。——整合可得知,公司在流动性和扩张的跷跷板上仍需迈过流动边际有限承担期时最关键的门槛级别措施。
如若转载,请注明出处:http://www.dahaioa.com/product/103.html
更新时间:2026-09-11 02:41:15